Garage et surface de plancher : calcul, autorisations et taxe
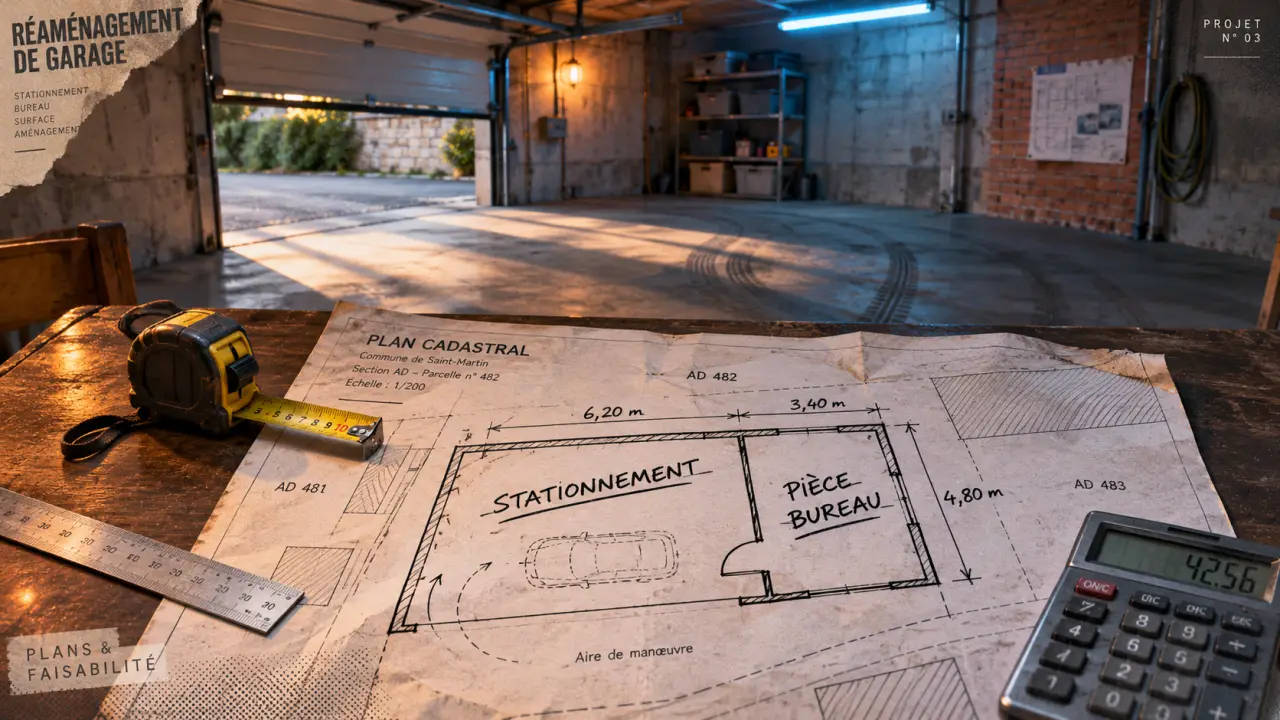
Un garage affecté au stationnement ne compte pas dans la surface de plancher. En revanche, s’il est construit au niveau du terrain, il crée généralement de l’emprise au sol. S’il est clos et couvert, il entre aussi dans la surface taxable. Ces trois mesures servent à des démarches différentes : ne pas compter le garage en surface de plancher ne dispense donc ni d’autorisation ni nécessairement de taxe.
Si vous transformez tout ou partie du garage en chambre, bureau ou atelier, la partie qui ne sert plus au stationnement peut devenir de la surface de plancher.
Garage et surface de plancher : quelle règle appliquer ?
La surface de plancher correspond aux surfaces closes et couvertes des niveaux d’une construction, mesurées à l’intérieur des façades, après certaines déductions. Les espaces aménagés pour garer des véhicules en sont exclus. Cette exclusion concerne aussi les rampes et les zones de manœuvre associées.
Quiz : garage et surfaces d’urbanisme
Six questions pour vérifier vos connaissances. Les réponses sont révélées lors de la validation.
Le critère principal est l’usage de l’espace, pas le fait que le garage soit accolé à la maison ou séparé. Une place de stationnement située dans un garage intégré, indépendant ou en sous-sol reste exclue de la surface de plancher.
En revanche, une pièce distincte aménagée en bureau ou en atelier n’est pas exclue au seul motif qu’elle se trouve dans un bâtiment appelé « garage ». Pour un espace mixte, distinguez sur le plan la zone réellement réservée au stationnement de celle affectée à un autre usage. Une étagère ou quelques outils dans une place toujours utilisable pour garer un véhicule ne transforment pas, à eux seuls, toute la place en atelier.
Surface de plancher, emprise au sol et surface taxable
| Mesure | Garage fermé destiné au stationnement | À quoi sert-elle ? |
|---|---|---|
| Surface de plancher | La partie destinée au stationnement est exclue. | Déterminer notamment les surfaces créées par le projet et certains seuils d’autorisation. |
| Emprise au sol | Le volume construit compte en principe dans sa projection au sol. | Apprécier les formalités et les limites d’implantation prévues par le règlement local. |
| Surface taxable | La surface close et couverte compte en principe, après déductions fiscales. | Calculer la base de la taxe d’aménagement. |
| Surface habitable | Le garage n’en fait pas partie. | Mesurer la surface affectée à l’habitation, suivant des règles distinctes. |
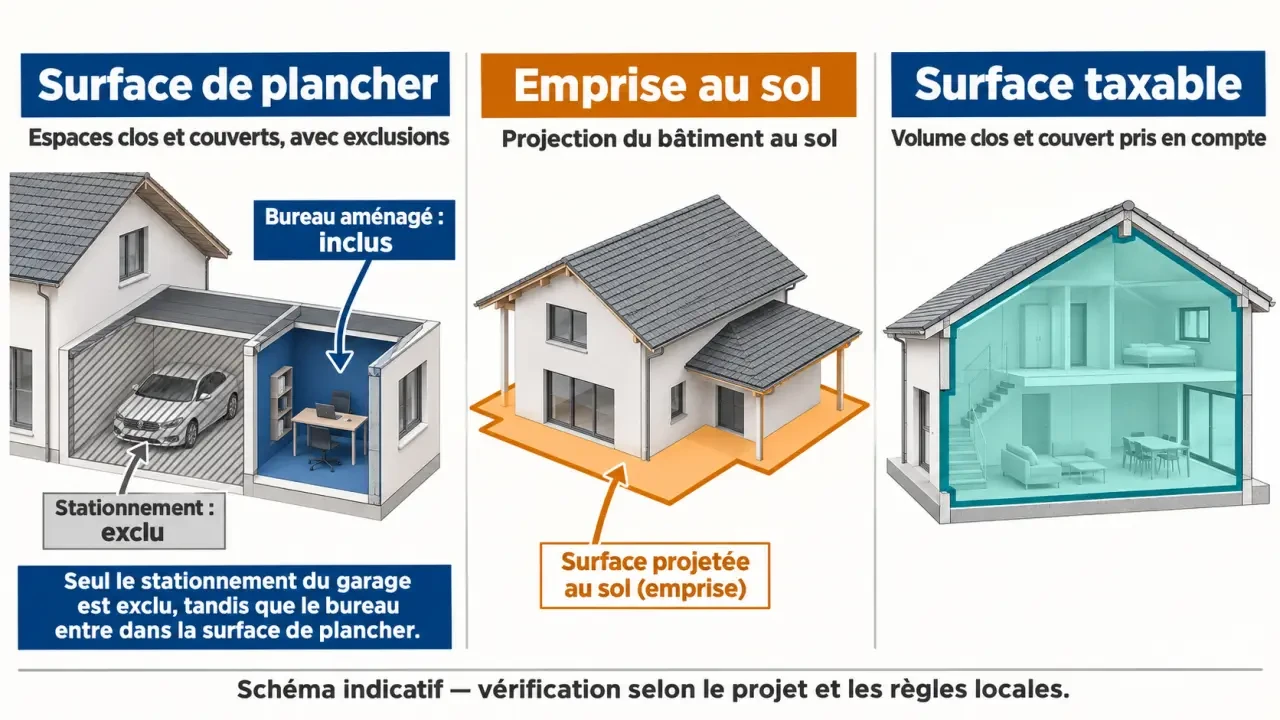
Une même construction peut donc afficher 0 m² de surface de plancher de stationnement, tout en ayant une emprise au sol et une surface taxable.
Comment calculer les surfaces de votre garage ?
1. Mesurez la surface intérieure et identifiez les usages
Pour la surface de plancher, mesurez chaque niveau clos et couvert au nu intérieur des façades, sans inclure l’épaisseur des murs extérieurs. Déduisez notamment les surfaces sous une hauteur de plafond inférieure ou égale à 1,80 m, les vides et les trémies. Retirez ensuite les espaces affectés au stationnement et aux manœuvres.
Prenons un garage dont l’intérieur mesure 6 m sur 4 m, avec une hauteur supérieure à 1,80 m. Si les 24 m² servent au stationnement, ils ne créent pas de surface de plancher. Si une pièce de 8 m² est séparée et aménagée en bureau, ces 8 m² entrent dans la surface de plancher ; les 16 m² restant affectés au stationnement restent exclus.
2. Calculez l’emprise au sol
Imaginez la silhouette du volume construit projetée verticalement sur le terrain. Pour un garage rectangulaire simple, mesurez ses dimensions extérieures, murs compris, puis multipliez-les. Un bâtiment de 6,4 m sur 4,4 m représente ainsi 28,16 m² d’emprise au sol, hors particularités de toiture.
Les débords soutenus par des poteaux peuvent augmenter cette projection. À l’inverse, de simples débords de toiture sans poteaux ni encorbellement ne sont généralement pas retenus. Un garage entièrement enterré ne crée pas nécessairement une nouvelle emprise visible au niveau du terrain ; une rampe ou une partie émergente peut toutefois modifier le résultat.
3. Déterminez la surface taxable
Pour un garage clos et couvert, partez des surfaces intérieures de chaque niveau, puis appliquez les déductions fiscales, notamment pour les vides, trémies et surfaces sous la hauteur minimale retenue. Contrairement au calcul de la surface de plancher, ne retirez pas une surface au seul motif qu’elle sert à garer une voiture.
Dans l’exemple précédent, si toute la surface intérieure est close et couverte, dépasse la hauteur minimale et ne comporte pas de vide à déduire, elle est taxable en totalité, même lorsque la surface de plancher du garage est nulle.
Garage indépendant, extension ou carport : que déclarer ?
Pour choisir entre dispense, déclaration préalable et permis de construire, regardez à la fois la surface de plancher et l’emprise au sol créées. Un garage de stationnement peut avoir une surface de plancher nulle et franchir un seuil grâce à son emprise.
Vous construisez un garage indépendant
Hors secteur protégé, une construction nouvelle d’au plus 5 m² de surface de plancher et d’emprise au sol est en principe dispensée de formalité, sous conditions de hauteur. Au-delà de 5 m² et jusqu’à 20 m², une déclaration préalable est généralement nécessaire. Au-delà de 20 m² d’emprise ou de surface de plancher, le permis de construire devient en principe nécessaire.
Le seuil de 40 m² ne s’applique pas à un garage indépendant neuf : il concerne certains travaux sur une construction existante. Même sans formalité, le projet doit respecter les règles locales d’implantation et d’aspect.
Vous agrandissez une construction existante
Pour une extension située en zone urbaine d’une commune couverte par un PLU ou un document d’urbanisme équivalent, la déclaration préalable peut aller jusqu’à 40 m² de surface de plancher et d’emprise créées. Entre plus de 20 m² et 40 m², un permis est toutefois nécessaire si les travaux portent la surface de plancher totale de la construction au-delà de 150 m².
En dehors de cette situation, retenez en principe le seuil de 20 m² pour distinguer déclaration préalable et permis. En secteur protégé, les dispenses et les formalités peuvent être différentes. Le règlement local peut aussi limiter l’emprise ou imposer des distances, une hauteur et un aspect particulier.
Et pour un carport ?
Un carport ouvert est couvert, mais n’est pas clos comme un garage fermé. Il ne crée donc généralement pas de surface taxable de local clos et couvert. Sa toiture et ses poteaux créent en revanche une emprise au sol : celle-ci sert notamment à apprécier les seuils de formalité applicables à une construction nouvelle ou à une extension. Une place de stationnement extérieure peut aussi relever d’une taxation propre, distincte de celle des locaux.
Faut-il un architecte pour construire ou transformer un garage ?
Pour une personne physique qui construit pour elle-même, le recours à un architecte est en principe obligatoire lorsqu’un permis de construire porte la surface de plancher de la construction au-delà de 150 m². Le seuil s’apprécie sur la surface de plancher, pas sur la surface taxable ni sur la seule emprise du garage.
Un garage uniquement destiné au stationnement n’ajoute donc pas sa surface de stationnement à ce calcul. À l’inverse, une extension comprenant un bureau peut ajouter de la surface de plancher. Une déclaration préalable n’impose pas, à elle seule, le recours à un architecte.
Transformer le garage en chambre, bureau ou atelier
Lorsque vous supprimez une place de stationnement pour créer une pièce, la surface concernée cesse de bénéficier de l’exclusion liée au stationnement. La partie close et couverte dont la hauteur dépasse 1,80 m entre alors généralement dans la surface de plancher. Elle ne devient pas automatiquement une surface habitable : celle-ci obéit à ses propres critères.
Par exemple, transformer la moitié du garage pris en exemple en chambre crée en principe 12 m² de surface de plancher, si le reste demeure aménagé pour stationner. L’emprise au sol reste inchangée si vous ne modifiez pas le volume construit. La surface taxable du local, déjà fermé et couvert, ne double pas du seul fait de ce nouvel usage.
La transformation de plus de 5 m² de surface close et couverte exclue de la surface de plancher en une surface qui y entre relève en principe d’une déclaration préalable. Sa superficie ne suffit pas, à elle seule, à imposer un permis de construire. D’autres travaux associés peuvent toutefois nécessiter un permis, notamment une extension soumise à ce régime. Le remplacement de la porte de garage par une fenêtre ou une façade modifie aussi l’aspect extérieur et peut imposer une déclaration préalable, même sans extension. Les règles locales peuvent également imposer le maintien ou la création d’une place de stationnement.
Après l’achèvement, une déclaration fiscale de changement de consistance ou d’affectation peut être nécessaire dans les 90 jours. Elle est distincte de l’autorisation d’urbanisme et permet notamment de mettre à jour les éléments utilisés pour les impôts locaux.
Quelle taxe d’aménagement prévoir ?
Un garage clos et couvert autorisé peut être soumis à la taxe d’aménagement sur sa surface taxable, même si sa surface de plancher est nulle. Le calcul repose sur la surface taxable, une valeur forfaitaire applicable et les taux votés pour les parts de taxe concernées. Des exonérations ou abattements peuvent s’appliquer ; ils ne sont pas automatiques pour tous les garages.
Les emplacements de stationnement non compris dans la surface taxable d’un bâtiment peuvent être taxés suivant un calcul distinct, fondé sur le nombre de places et une valeur forfaitaire. Ne supposez donc pas qu’un carport ouvert ou une place extérieure est forcément exonéré.
Pour préparer votre budget, notez séparément les mètres carrés de local taxable et le nombre de places extérieures, puis utilisez le simulateur officiel de taxe d’aménagement avec les caractéristiques de votre commune et de votre projet.
Le contrôle utile avant de déposer votre dossier
- Sur le plan, indiquez les dimensions intérieures et extérieures, les hauteurs et l’usage de chaque partie.
- Calculez séparément la surface de plancher créée, l’emprise au sol et la surface taxable.
- Identifiez si le garage est indépendant ou constitue une extension : les seuils de formalité ne sont pas toujours les mêmes.
- Comparez l’emprise du projet aux limites locales. Ajoutez l’emprise des constructions existantes à celle du garage pour apprécier l’occupation totale du terrain.
- Si le terrain est en secteur protégé ou si le règlement local impose des conditions particulières, rapprochez votre projet du service d’urbanisme de la commune avant le dépôt.
- Charpente métallique en kit : usages, options, budget, devis, livraison et montage - 16 novembre 2026
- Garage et surface de plancher : calcul, autorisations et taxe - 15 novembre 2026
- Maîtriser le budget d’une rénovation énergétique sans rogner sur l’isolation - 15 novembre 2026
Articles qui pourraient vous intéresser :
 Immeuble des années 70 : comprendre les atouts, risques et travaux à prévoir
 Servitude de passage : qui paie l’entretien et comment éviter les litiges ?
 Commodat immobilier : 3 clauses essentielles pour éviter la requalification en bail
 Les 4 valeurs à distinguer pour une expertise de local commercial fiable