Sous-sol aménagé non déclaré : les risques et la régularisation avant la vente
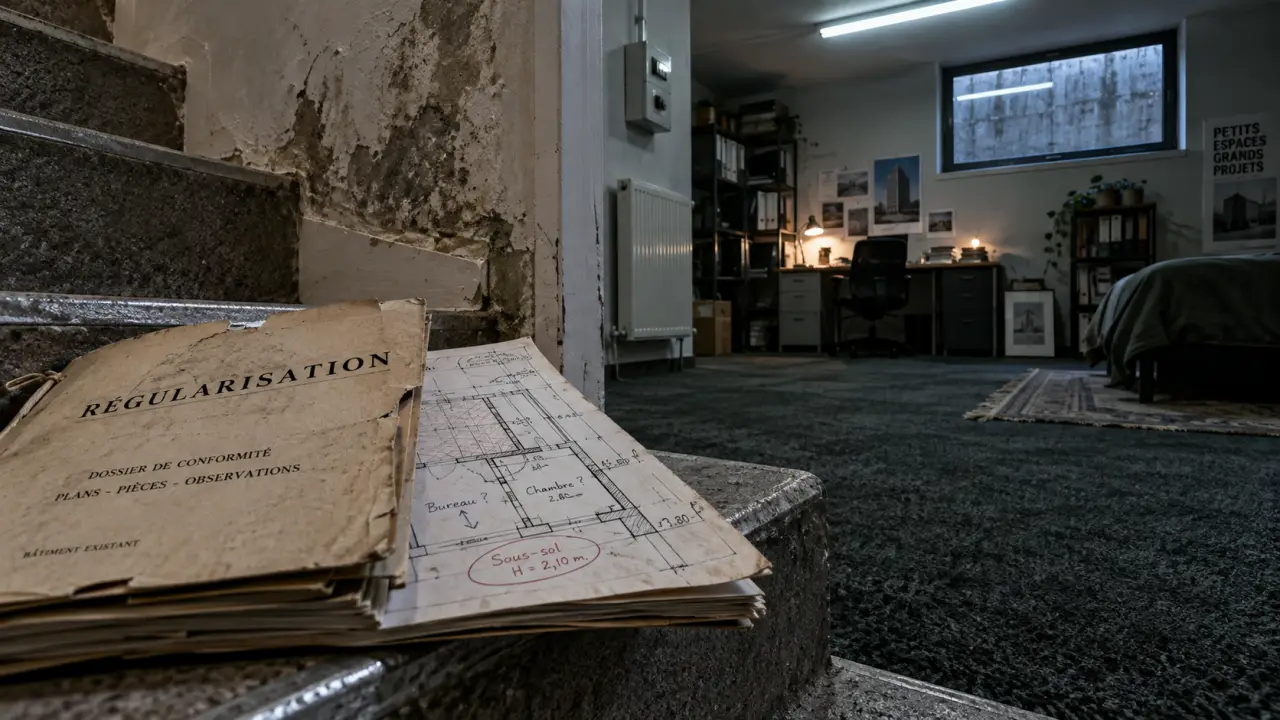
Un sous-sol transformé en chambre, bureau, salle de jeux ou studio sans formalité peut rester discret pendant des années, puis devenir un problème lors d’un sinistre, d’un contrôle ou d’une vente. La démarche consiste à identifier la nature exacte des travaux, à vérifier les règles locales et à organiser une régularisation cohérente sur les plans urbanistique, technique, fiscal et assurantiel.
Un sous-sol aménagé n’est pas automatiquement une pièce habitable
La pose d’un sol, de cloisons, d’un chauffage et de prises électriques ne suffit pas à transformer une cave ou un garage en surface habitable. Un sous-sol peut rester un local annexe, même s’il sert ponctuellement de salle de jeux ou de bureau. En revanche, lorsque l’aménagement crée une véritable pièce de vie, l’autorisation d’urbanisme, la fiscalité et la déclaration à l’assureur doivent être examinées.
Surface habitable, surface de plancher et surface taxable : trois notions distinctes
La surface habitable correspond à l’espace destiné à l’habitation, sous réserve de critères de confort et de salubrité. La surface de plancher sert notamment à apprécier certaines règles d’urbanisme. La surface taxable intervient dans le calcul de la taxe d’aménagement. Ces notions ne se recouvrent pas toujours. Une pièce peut être aménagée, compter dans certains calculs administratifs, mais ne pas pouvoir être présentée comme une chambre habitable dans une annonce immobilière.
Pour être crédible comme espace de vie, le sous-sol doit notamment présenter une hauteur sous plafond suffisante, souvent appréciée autour de 2,20 m, une ventilation efficace, un éclairage adapté, une isolation correcte et l’absence d’humidité durable. Les infiltrations, les remontées capillaires, les moisissures et les défauts électriques sont des signaux d’alerte. Un local humide ou mal ventilé peut rester impropre à l’habitation malgré la qualité de son aménagement intérieur.
Le fossé entre l’usage réel et les documents du bien
Le risque vient de l’écart entre ce que montre la maison et ce que décrivent les plans, l’acte de vente, les déclarations fiscales et le contrat d’assurance. Une pièce équipée d’un lit, d’un chauffage et d’un tableau électrique dédié sera perçue comme une pièce de vie par un acheteur, un expert ou un assureur, même si elle est encore appelée « cave » dans les documents. Avant toute démarche, dressez l’inventaire de l’usage réel, des équipements installés et des pièces administratives qui décrivent le bien.
Les risques d’un sous-sol aménagé non déclaré
L’absence de déclaration ne produit pas toujours un effet immédiat, mais elle fragilise le bien sur plusieurs plans. La mairie, l’administration fiscale, l’assureur, le notaire et l’acheteur n’examinent pas la situation selon les mêmes critères. Chacun peut toutefois relever une incohérence entre la réalité et les documents.
Urbanisme, remise en état et sanctions
Si les travaux nécessitaient une autorisation, l’absence de dépôt peut conduire à une demande de régularisation, à une remise en état ou, lorsque le projet ne peut pas être autorisé, à la suppression des aménagements. Les sanctions relatives aux infractions d’urbanisme peuvent être importantes. Les montants cités vont de 1 200 € à 6 000 € par m², selon les circonstances et la décision judiciaire.
Une action pénale est couramment évoquée dans un délai de 6 ans. Certains contentieux civils liés à une démolition peuvent, eux, s’inscrire dans un délai de 10 ans. Ces délais ne permettent pas de conclure automatiquement qu’un ancien aménagement est régularisé. La date des travaux, leur nature et les règles applicables doivent être vérifiées dans chaque situation.
Fiscalité et assurance : deux déclarations à ne pas confondre
Une autorisation d’urbanisme ne remplace pas la mise à jour des éléments fiscaux, et inversement. Une surface supplémentaire ou un changement d’usage peut entraîner une révision de la valeur locative cadastrale, avec un rappel de taxe foncière. Des arriérés portant sur l’année en cours et les trois années précédentes sont couramment envisagés. Peuvent s’y ajouter une pénalité de 10 % et des intérêts de retard de 0,20 % par mois.
La fiscalité doit donc être traitée séparément du dossier d’urbanisme. Le fait d’obtenir une autorisation ne suffit pas à actualiser automatiquement toutes les informations détenues par l’administration fiscale. Une fois la situation clarifiée, les démarches nécessaires doivent être engagées auprès du service compétent.
Du côté de l’assurance habitation, l’enjeu est la déclaration exacte du risque. Après une inondation, un dégât des eaux ou un incendie, l’assureur peut examiner la surface assurée, l’usage du local et les équipements présents. Selon le contrat et les circonstances, l’indemnisation peut être réduite par application d’une règle proportionnelle, voire contestée en cas de mauvaise foi. Informer l’assureur après la régularisation permet d’obtenir une garantie cohérente avec la réalité du bien.
Quelle autorisation déposer pour régulariser les travaux ?
Le dossier dépend de la surface concernée, de la commune, du secteur urbanistique et de la nature des travaux. La première étape consiste à consulter le PLU et à contacter le service urbanisme de la mairie. Un sous-sol semi-enterré, un souplex, un garage transformé ou la création d’une cour anglaise peuvent répondre à des règles différentes.
| Situation à examiner | Démarche souvent envisagée | Points à vérifier |
|---|---|---|
| Aménagement intérieur limité, sans transformation structurelle ni modification extérieure | Vérification auprès de la mairie ; une déclaration peut rester nécessaire selon le changement de destination ou la surface créée | PLU, usage du local et création éventuelle de surface de plancher |
| Travaux créant ou modifiant une surface encadrée par les seuils locaux | Déclaration préalable de travaux | Seuils de 5 à 20 m² selon les cas et règles propres à la zone |
| Projet plus important, modification de structure, de façade ou de fondations, ou dépassement des seuils | Permis de construire | Seuil de 20 m² souvent cité, jusqu’à 40 m² dans certains secteurs urbains couverts par un PLU |
Les seuils ne doivent pas être appliqués mécaniquement. Ils varient selon le terrain, le zonage et l’ampleur réelle du projet. Une déclaration préalable est souvent instruite en 1 mois, contre 2 à 3 mois pour un permis de construire, hors demande de pièces complémentaires ou contraintes particulières.
Le changement d’usage, la création de surface de plancher, la modification d’une façade et les travaux touchant à la structure peuvent modifier la procédure à suivre. Une réponse de la mairie sur le dossier à déposer permet d’éviter de choisir une formalité inadaptée.
Constituer un dossier de régularisation solide
Une régularisation spontanée est généralement préférable à une découverte tardive lors d’une vente ou d’un sinistre. Elle ne garantit pas l’acceptation du projet, mais elle présente une situation transparente et permet de montrer que le propriétaire cherche à la mettre en conformité.
Les documents à réunir avant le dépôt
- Le plan de situation et le plan de masse du terrain ;
- Les plans de l’existant et du projet, avec les surfaces et les accès ;
- Une coupe indiquant le niveau enterré, la hauteur sous plafond et les ouvertures ;
- Un descriptif des travaux : isolation, ventilation, chauffage, étanchéité et électricité ;
- Des photographies intérieures et extérieures ;
- Les factures, devis et photographies anciennes permettant de dater les travaux.
Le formulaire Cerfa 13703 est cité pour une déclaration préalable et le Cerfa 13406 pour un permis de construire. Le service urbanisme peut toutefois préciser le formulaire adapté à l’opération et demander des pièces complémentaires. Lorsque les plans sont incomplets, que l’humidité est présente ou que des travaux de structure doivent être évalués, un architecte ou un professionnel de la rénovation peut aider à préparer le dossier.
Mettre le local en conformité avant de le présenter comme habitable
La régularisation administrative ne transforme pas, à elle seule, un sous-sol humide en chambre saine. Il faut traiter l’origine des infiltrations, prévoir une ventilation permanente par VMC, fenêtres ouvrantes ou puits de lumière, et vérifier l’évacuation de l’air. L’isolation des parois enterrées, la protection contre les remontées capillaires, la sécurité électrique et les issues doivent aussi être examinées.
Le coût moyen de régularisation est souvent estimé entre 2 000 € et 10 000 €, hors gros travaux d’étanchéité, de drainage ou de reprise structurelle. Ce montant peut donc varier fortement selon l’état du sous-sol et le contenu du dossier. Les travaux techniques doivent être distingués des frais liés à la procédure administrative.
Vendre ou acheter avec un sous-sol non régularisé : agir avant l’acte
Lors d’une vente, le notaire ne bloque pas automatiquement la transaction. Toutefois, l’écart entre les documents et la réalité peut ralentir le dossier, provoquer une négociation ou nécessiter une information précise de l’acheteur. Présenter le sous-sol comme une surface habitable alors qu’il n’est ni autorisé ni conforme expose le vendeur à des contestations ultérieures, notamment sur la valeur du bien ou un éventuel vice caché.
Le vendeur a intérêt à engager la régularisation avant la mise en vente ou à décrire précisément le local comme une annexe si sa conformité n’est pas établie. L’acheteur doit demander les autorisations obtenues, les plans, les preuves de la date des travaux, les éventuels échanges avec la mairie et la cohérence entre la surface annoncée et les documents disponibles.
Si le sous-sol pèse dans le prix d’achat, l’acheteur peut négocier une condition liée à la régularisation ou ajuster le prix au coût des travaux et au risque restant. Il est préférable de clarifier ces points avant le compromis, plutôt que d’attendre la signature de l’acte authentique.
En pratique, contactez d’abord le service urbanisme, puis faites vérifier l’humidité, la ventilation et la structure si nécessaire. Une fois l’autorisation obtenue ou la faisabilité confirmée, mettez à jour la situation fiscale et informez l’assureur. Cette chronologie sécurise la valeur du bien et limite les mauvaises surprises au moment de la vente.

Articles qui pourraient vous intéresser :
 Immeuble des années 70 : comprendre les atouts, risques et travaux à prévoir
 Servitude de passage : qui paie l’entretien et comment éviter les litiges ?
 Commodat immobilier : 3 clauses essentielles pour éviter la requalification en bail
 Permis de construire : plan de situation, plan de masse, plan de coupe, que faut-il fournir ?